کنترل موجودی در انبار چه روشهایی دارد؟
کنترل موجودی انبار مجموعهای از روشها برای حفظ تعادل بین کمبود و انباشت کالا است. سازمان باید بداند چه مقدار کالا در اختیار دارد، چه زمانی سفارش جدید ثبت کند، چه مقدار سفارش دهد و کدام اقلام به کنترل بیشتری نیاز دارند. روشهایی مانند ABC، نقطه سفارش، موجودی اطمینان، EOQ، بازبینی دورهای و پیوسته، JIT و شمارش دورهای هرکدام بخشی از این مسئله را حل میکنند. در عمل معمولاً یک روش بهتنهایی کافی نیست و سازمانها چند روش را در کنار هم به کار میگیرند.
کنترل موجودی فقط به این معنا نیست که بدانیم از هر کالا چند عدد در قفسه وجود دارد. سؤال اصلی این است که چه مقدار کالا باید نگه داریم تا نه با کمبود روبهرو شویم و نه سرمایه بیشتری از نیاز در انبار متوقف شود؟ اگر موجودی کمتر از نیاز باشد، ممکن است تولید، ارائه خدمت یا پاسخ به درخواستهای داخلی با وقفه مواجه شود. اگر موجودی بیش از حد بالا باشد، هزینه نگهداری افزایش پیدا میکند و احتمال ایجاد موجودی راکد، خرابی یا منسوخ شدن کالا بیشتر میشود.
به همین دلیل کنترل موجودی مجموعهای از تصمیمهاست: چه کالایی اهمیت بیشتری دارد؟ موجودی چه زمانی باید بررسی شود؟ چه زمانی باید سفارش جدید ثبت کنیم؟ چه مقدار سفارش دهیم؟ و چگونه مطمئن شویم عدد ثبتشده در سیستم با موجودی واقعی برابر است؟ برای آشنایی عملی با ثبت درخواست کالا، حواله، انتقال بین انبارها، انبارگردانی و کنترلهای مقداری و ریالی نیز آموزش نرمافزار انبار و حسابداری انبار چارگون نسخه زاگرس میتواند مکمل این مقاله باشد.
کنترل موجودی انبار چیست؟
کنترل موجودی یا Inventory Control مجموعه اقداماتی است که برای نگهداری موجودی در سطح مناسب انجام میشود؛ یعنی کالا در زمان نیاز در دسترس باشد، اما بیش از مقدار منطقی نیز در انبار نگهداری نشود. در نتیجه کنترل موجودی باید حداقل به چهار سؤال پاسخ دهد:
- اکنون چه مقدار کالا داریم؟
- چه زمانی باید دوباره سفارش دهیم؟
- چه مقدار باید سفارش دهیم؟
- کدام کالاها نیازمند کنترل دقیقتر هستند؟
این چهار سؤال نشان میدهند چرا «شمارش موجودی» با «کنترل موجودی» یکسان نیست. شمارش فقط مقدار واقعی کالا را مشخص میکند، درحالیکه کنترل موجودی برای تصمیمگیری درباره سطح مناسب موجودی استفاده میشود.
روشهای کنترل موجودی انبار در یک نگاه
| روش | به چه سؤال پاسخ میدهد؟ | مناسب برای |
|---|---|---|
| بازبینی دورهای | موجودی را چه زمانی بررسی کنیم؟ | انبارهای سادهتر |
| بازبینی پیوسته | چه زمانی سطح کالا به حد سفارش رسید؟ | کالاهای مهم و پرتردد |
| ABC | کدام اقلام کنترل بیشتری میخواهند؟ | انبارهای دارای تنوع کالای زیاد |
| نقطه سفارش | چه زمانی خرید جدید انجام دهیم؟ | بیشتر انبارها |
| موجودی اطمینان | برای نوسان و تأخیر چقدر ذخیره داشته باشیم؟ | تقاضا یا تأمین نامطمئن |
| EOQ | هر بار چه مقدار سفارش دهیم؟ | اقلام با مصرف نسبتاً قابل پیشبینی |
| JIT | چگونه موجودی را حداقل نگه داریم؟ | زنجیره تأمین پایدار |
| Cycle Counting | آیا عدد سیستم با واقعیت برابر است؟ | انبارهای فعال و بزرگ |
نکته مهم این است که این روشها الزاماً رقیب یکدیگر نیستند. یک سازمان میتواند اقلام را با ABC طبقهبندی کند، برای گروه A نقطه سفارش و موجودی اطمینان تعیین و صحت موجودی آنها را با شمارش دورهای کنترل کند.
۱. سیستم بازبینی دورهای موجودی
در روش Periodic Review موجودی در فواصل زمانی مشخص بررسی میشود؛ مثلاً هر هفته یا هر ماه. در زمان بازبینی مشخص میشود مقدار هر کالا چقدر است و آیا برای رساندن آن به سطح مطلوب باید سفارش جدیدی ثبت شود یا خیر. این روش ساده است و برای انبارهایی با تعداد محدود کالا یا اقلام کماهمیت میتواند کاربردی باشد.
اما یک محدودیت دارد: بین دو بازبینی ممکن است موجودی یک کالا ناگهان کاهش پیدا کند و تا زمان بررسی بعدی کسی متوجه آن نشود. به همین دلیل هرچه کالا مهمتر یا سرعت مصرف آن بیشتر باشد، اتکا به بازبینیهای با فاصله زیاد ریسک بیشتری ایجاد میکند.
۲. سیستم بازبینی پیوسته موجودی
در روش Continuous Review یا سیستم موجودی دائمی، سطح موجودی پس از هر ورود و خروج بهروز میشود. در این حالت لازم نیست تا پایان هفته یا ماه صبر کنیم تا بفهمیم موجودی یک کالا کم شده است. اگر مقدار موجودی به نقطه تعیینشده برسد، نیاز به تأمین مجدد مشخص میشود. این روش در انبارهایی که تعداد تراکنش بالا است یا کالاهای حیاتی دارند کاربرد بیشتری دارد. البته اجرای درست آن به ثبت دقیق عملیات وابسته است. اگر کالایی فیزیکی خارج شود اما حواله آن ثبت نشود، عدد سیستم دیگر وضعیت واقعی را نشان نخواهد داد.
۳. روش ABC؛ همه کالاها را یکسان کنترل نکنید
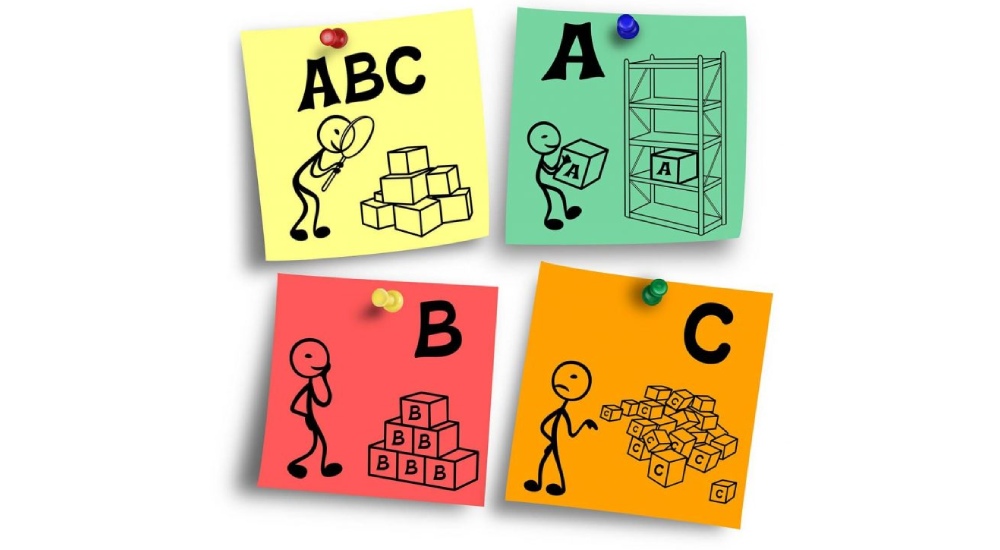
یکی از مشکلات انبارهای بزرگ این است که صدها یا هزاران قلم کالا وجود دارد و کنترل همه آنها با یک شدت منطقی نیست. تحلیل ABC کالاها را بر اساس اهمیت ــ معمولاً بر مبنای ارزش مصرف سالانه یا ارزش موجودی ــ دستهبندی میکند.
گروه A: تعداد کمتری از اقلام که سهم بالایی از ارزش موجودی دارند و باید دقیقتر کنترل شوند.
گروه B: اقلام با اهمیت متوسط.
گروه C: تعداد زیادی از اقلام با ارزش مالی پایینتر که میتوان روشهای سادهتری برای کنترل آنها در نظر گرفت.
ABC کمک میکند زمان تیم انبار روی کالاهایی متمرکز شود که خطا یا انباشت آنها اثر مالی بیشتری دارد. البته ارزش ریالی تنها معیار اهمیت نیست. ممکن است یک قطعه ارزان باشد، اما نبود آن باعث توقف تجهیز مهمی شود. به همین دلیل در بعضی سازمانها اهمیت عملیاتی کالا نیز در کنار ABC بررسی میشود. این تحلیل در شناسایی موجودی راکد و مازاد نیز کاربرد دارد؛ چون سازمان میتواند ابتدا اقلام دارای بیشترین ارزش مالی را برای کاهش موجودی بررسی کند.
۴. نقطه سفارش؛ چه زمانی دوباره خرید کنیم؟
یکی از مهمترین تصمیمهای کنترل موجودی این است که سفارش جدید چه زمانی ثبت شود. اگر بیش از حد دیر سفارش دهیم، ممکن است قبل از رسیدن کالای جدید موجودی تمام شود. سفارش خیلی زود نیز باعث افزایش بیش از حد موجودی خواهد شد. نقطه سفارش یا Reorder Point سطحی از موجودی است که با رسیدن کالا به آن باید فرآیند تأمین مجدد شروع شود.
فرمول ساده:
نقطه سفارش = مصرف متوسط روزانه × زمان تأمین + موجودی اطمینان
فرض کنید روزانه بهطور متوسط ۱۰ واحد از یک کالا مصرف میشود، تأمین آن ۷ روز طول میکشد و ۲۰ واحد موجودی اطمینان نیز در نظر گرفتهایم:
۱۰ × ۷ + ۲۰ = ۹۰
بنابراین وقتی موجودی به حدود ۹۰ واحد برسد، زمان ثبت سفارش جدید است.
نقطه سفارش ارتباط مستقیمی با فرآیند خرید دارد. اگر میخواهید با مدلهای مختلف تأمین کالا نیز آشنا شوید، مقاله انواع خرید سازمانی میتواند مکمل این بخش باشد.
۵. موجودی اطمینان؛ حاشیه امن انبار
فرمول نقطه سفارش زمانی ساده بود که مصرف و زمان تحویل کاملاً قابل پیشبینی باشند؛ اما در واقعیت همیشه اینطور نیست. ممکن است تقاضا ناگهان افزایش پیدا کند یا تأمینکننده کالا را چند روز دیرتر تحویل دهد. موجودی اطمینان یا Safety Stock مقداری ذخیره اضافی است که برای پوشش همین عدم قطعیت نگهداری میشود.
اما «هرچه بیشتر، بهتر» درباره موجودی اطمینان صدق نمیکند. ذخیره بسیار کم خطر کمبود را افزایش میدهد و ذخیره بسیار زیاد سرمایه را در انبار نگه میدارد. بنابراین مقدار آن باید بر اساس نوسان مصرف، قابلیت اطمینان تأمینکننده، زمان تأمین و اهمیت کالا تعیین شود.
۶. مقدار سفارش اقتصادی یا EOQ
پس از اینکه فهمیدیم چه زمانی سفارش دهیم، سؤال بعدی این است:
هر بار چند واحد سفارش بدهیم؟
اگر سفارشها خیلی کوچک باشند، تعداد دفعات خرید و هزینه سفارش افزایش پیدا میکند. اگر هر بار حجم بسیار زیادی سفارش دهیم، هزینه نگهداری بالا میرود. مدل Economic Order Quantity یا EOQ تلاش میکند مقداری را پیدا کند که مجموع هزینه سفارش و نگهداری در سطح مناسبی قرار گیرد.
فرمول پایه آن:
EOQ = √(2DS ÷ H)
در این فرمول:
D = میزان تقاضای سالانه
S = هزینه ثبت هر سفارش
H = هزینه سالانه نگهداری هر واحد کالا
EOQ برای کالاهایی مناسبتر است که الگوی مصرف آنها نسبتاً قابل پیشبینی باشد. اگر تقاضا یا زمان تأمین بسیار نامنظم باشد، استفاده مکانیکی از فرمول نتیجه دقیقی نمیدهد.
۷. روش Just in Time یا تأمین بهموقع
در JIT هدف این است که موجودی تا حد ممکن پایین نگه داشته شود و کالا نزدیک به زمان مصرف تأمین شود. مزیت اصلی این روش کاهش هزینه نگهداری، اشغال فضای کمتر و کاهش خطر موجودی راکد است. اما JIT برای هر سازمانی مناسب نیست.
اگر تأمینکنندگان قابل اعتماد نباشند، زمان تحویل نوسان زیادی داشته باشد یا نبود یک کالا عملیات سازمان را متوقف کند، موجودی بسیار پایین میتواند ریسک قابلتوجهی ایجاد کند. به همین دلیل JIT بیش از آنکه صرفاً یک فرمول کنترل موجودی باشد، به زنجیره تأمین پایدار و هماهنگی دقیق با تأمینکنندگان وابسته است.
۸. شمارش دورهای یا Cycle Counting
تا اینجا فرض کردیم عدد موجودی سیستم درست است؛ اما اگر سیستم ۵۰۰ واحد نشان دهد و واقعاً ۴۶۰ واحد وجود داشته باشد، تمام محاسبات نقطه سفارش و EOQ نیز بر مبنای عدد اشتباه انجام خواهند شد. Cycle Counting برای کنترل همین مسئله استفاده میشود. در این روش بهجای اینکه فقط سالی یک بار کل انبار شمارش شود، بخشهایی از موجودی در طول سال و طبق برنامه شمارش میشوند.
برای مثال کالاهای گروه A میتوانند بیشتر از گروه B و C شمارش شوند. اگر هنگام شمارش اختلاف دیده شد، فقط اصلاح عدد کافی نیست. باید بررسی شود مغایرت از ثبت رسید، حواله، انتقال، جانمایی یا شمارش اشتباه ایجاد شده است. مقاله مغایرتگیری انبار میتواند این فرآیند را کاملتر توضیح دهد. ثبت صحیح محل کالا نیز روی دقت شمارش اثر مستقیم دارد. برای یادگیری این بخش میتوانید به آموزش مدیریت محل فیزیکی کالا در انبار مراجعه کنید.
کنترل موجودی در سازمانهای دارای چند انبار
در سازمانهای چندانباره، کنترل موجودی فقط به موجودی هر محل محدود نمیشود. ممکن است انبار A یک کالا را مازاد داشته باشد، درحالیکه انبار B همان کالا را سفارش میدهد. اگر دید یکپارچهای از موجودی وجود نداشته باشد، خرید جدید در شرایطی انجام میشود که کالا در بخش دیگری از سازمان موجود است.
قبل از خرید بهتر است بررسی شود:
- موجودی هر انبار چقدر است؟
- چه میزان کالا در راه است؟
- آیا انتقال داخلی امکانپذیر است؟
- چه مقدار از موجودی قبلاً رزرو شده است؟
برای آشنایی با عملیات این بخش، آموزش انتقال کالا بین انبارها در آکادمی چارگون میتواند ادامه مناسبی برای مطالعه باشد.
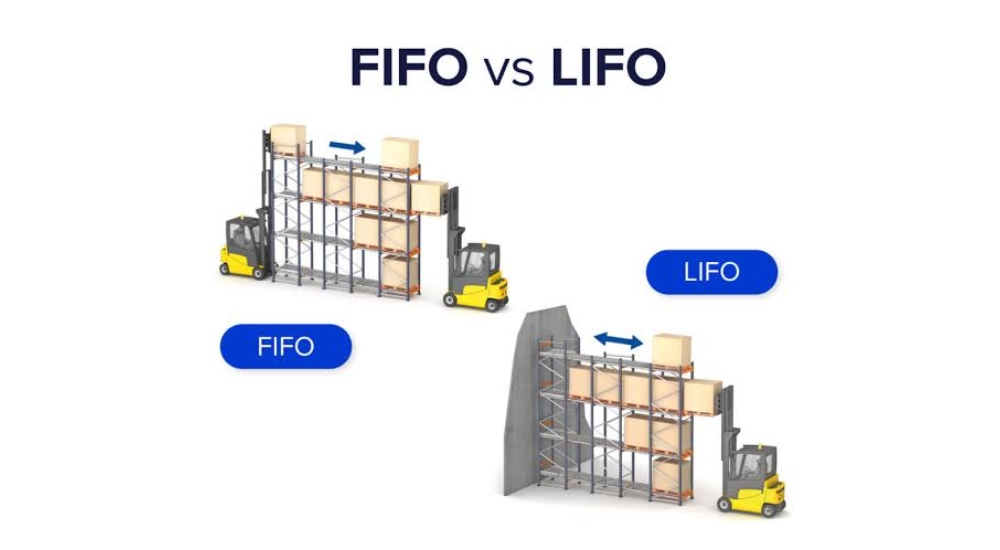
FIFO و LIFO روش کنترل موجودی هستند؟
این یکی از جاهایی است که در بسیاری از محتواهای وب ابهام ایجاد میشود. FIFO، LIFO و FEFO بیشتر به نحوه گردش یا ارزشگذاری موجودی مربوطاند و بهتنهایی مشخص نمیکنند چه زمانی یا چه مقدار کالا سفارش دهیم.
برای مثال در FIFO کالایی که زودتر وارد شده زودتر خارج میشود. در FEFO نیز اولویت خروج با کالایی است که تاریخ انقضای نزدیکتری دارد. این روشها برای مدیریت فیزیکی کالا بسیار مهماند، اما بهتر است آنها را با مدلهایی مثل EOQ و نقطه سفارش که مستقیماً سطح موجودی را کنترل میکنند، یکسان در نظر نگیریم.
کدام روش کنترل موجودی برای انبار ما مناسبتر است؟
در عمل پاسخ معمولاً «ترکیبی از چند روش» است. برای یک کالای گران و حیاتی میتوان:
- آن را در گروه A قرار داد
- موجودی آن را بهصورت پیوسته کنترل کرد
- نقطه سفارش مشخص داشت
- مقداری Safety Stock تعریف کرد
- و با Cycle Counting بیشتر، صحت موجودی را بررسی کرد
برای یک کالای ارزان و کماهمیت شاید بازبینی ماهانه و سفارش دورهای کافی باشد. پس انتخاب روش باید براساس ارزش کالا، سرعت مصرف، اهمیت عملیاتی، زمان تأمین، نوسان تقاضا و هزینه نگهداری انجام شود.
نقش نرمافزار در کنترل موجودی
در انبار کوچک ممکن است بخشی از کنترلها با فایل یا ثبت دستی انجام شوند، اما با افزایش تعداد کالاها و تراکنشها، نگهداری اطلاعات دقیق دشوارتر میشود. کنترل سیستمی کمک میکند ورود، خروج، انتقال و شمارش در یک منبع ثبت شوند و مدیر بتواند وضعیت موجودی را بدون جمعآوری دستی اطلاعات بررسی کند. در آموزش نرمافزار انبار و حسابداری انبار چارگون – نسخه زاگرس نیز فرآیندهایی مثل درخواست کالا، حواله، انتقال بین انبارها، انبارگردانی و گزارشهای مدیریتی بهصورت عملی آموزش داده میشوند.
جمعبندی
کنترل موجودی انبار یک روش واحد ندارد؛ هر روش بخشی از مسئله را حل میکند. ABC مشخص میکند کدام کالاها باید بیشتر تحت کنترل باشند. نقطه سفارش میگوید چه زمانی خرید جدید آغاز شود. موجودی اطمینان ریسک تأخیر و تغییر تقاضا را پوشش میدهد. EOQ درباره مقدار مناسب سفارش تصمیم میگیرد و Cycle Counting صحت اطلاعات موجودی را کنترل میکند.
بهترین سیستم کنترل موجودی سیستمی نیست که پیچیدهترین فرمولها را داشته باشد؛ بلکه روشی است که با نوع کالا، الگوی مصرف و شرایط تأمین سازمان هماهنگ باشد و بتواند میان دو ریسک اصلی یعنی کمبود موجودی و انباشت بیش از نیاز تعادل ایجاد کند.