مدیریت بودجه سازمانی چیست؟ از برنامهریزی تا کنترل انحراف
مدیریت بودجه سازمانی فرآیندی مستمر برای تبدیل اهداف سازمان به برنامه مالی، تخصیص منابع، کنترل تعهدات و هزینهها، سنجش انحراف و اصلاح تصمیمهاست. در این مقاله، چرخه مدیریت بودجه را از تعیین فرضیات تا گزارش نهایی بررسی میکنیم، تفاوت آن را با بودجهریزی و پیشبینی مالی توضیح میدهیم و با یک مثال عددی نشان میدهیم مدیران چگونه باید بودجه مصوب، مصرف واقعی، تعهدات و مانده قابلمصرف را کنار هم ببینند.
مدیریت بودجه سازمانی فرآیندی است که طی آن اهداف و برنامههای سازمان به اعداد مالی تبدیل میشوند، منابع میان واحدها و فعالیتها تخصیص مییابند و مصرف بودجه تا پایان دوره پایش و اصلاح میشود. بنابراین، این مفهوم فقط تهیه یک فایل درآمد و هزینه در ابتدای سال نیست؛ هدف آن ایجاد ارتباط میان استراتژی، تصمیمهای روزانه و منابع محدود سازمان است.
در یک نظام درست، مدیر میتواند ببیند چه مبلغی تصویب شده، چه مقدار تخصیص یافته، چه بخشی به قرارداد یا سفارش متعهد شده، چقدر واقعاً هزینه شده و چه ماندهای هنوز قابلمصرف است. نرمافزار بودجه و اعتبارات دیدگاه برای یکپارچهکردن همین مراحل، از برنامهریزی و تخصیص تا کنترل اعتبار و گزارشگیری، طراحی شده است.
بودجهای که فقط تصویب شود، هنوز مدیریت نشده است
فرض کنید یک سازمان برای توسعه زیرساخت فناوری اطلاعات، آموزش کارکنان و بازاریابی در سال آینده بودجه تعیین کرده است. تصویب این ارقام فقط نقطه شروع است. طی سال ممکن است قیمت تجهیزات افزایش یابد، درآمد کمتر از پیشبینی محقق شود یا یک پروژه اولویت بیشتری پیدا کند. اگر سازمان فقط هزینههای ثبتشده در حسابداری را ببیند، احتمالاً زمانی متوجه مسئله میشود که بخشی از منابع مصرف شده است.
مدیریت بودجه این فاصله را پر میکند. این نظام باید پیش از هزینه، هنگام ایجاد تعهد و پس از ثبت عملکرد به مدیر اطلاعات بدهد. در نتیجه، بودجه از یک سند ایستا به ابزار تصمیمگیری تبدیل میشود.
چرخه کامل آن را میتوان در هشت ایستگاه دید:
- تعیین اهداف، اولویتها و فرضیات اقتصادی؛
- برآورد درآمدها، منابع و محدودیتها؛
- دریافت پیشنهاد بودجه از واحدها و مراکز مسئولیت؛
- بررسی، مذاکره، اولویتبندی و تجمیع پیشنهادها؛
- تصویب بودجه و ابلاغ سقفها؛
- تخصیص اعتبار و کنترل درخواستها و تعهدات؛
- مقایسه عملکرد واقعی با برنامه و تحلیل انحراف؛
- اصلاح پیشبینی، جابهجایی مجاز منابع و گزارش نهایی.
حذف هر حلقه، کیفیت تصمیم را کاهش میدهد. برای نمونه، بودجه بدون کنترل تعهدات ممکن است روی کاغذ مانده مثبت داشته باشد؛ درحالیکه بخش بزرگی از آن قبلاً در قراردادها و سفارشهای خرید درگیر شده است.
چهار مفهوم مشابه که نباید جای یکدیگر بهکار روند
| مفهوم | سؤال اصلی | خروجی |
|---|---|---|
| بودجهریزی | در دوره آینده چه منابعی داریم و کجا مصرف میکنیم؟ | برنامه مالی مصوب |
| مدیریت بودجه | بودجه چگونه تدوین، تخصیص، اجرا، کنترل و اصلاح شود؟ | چرخه تصمیمگیری و پاسخگویی |
| کنترل بودجه | عملکرد و تعهدات چه فاصلهای با برنامه دارند؟ | گزارش انحراف و اقدام اصلاحی |
| پیشبینی مالی | با دادههای جدید، پایان دوره احتمالاً چگونه خواهد بود؟ | برآورد بهروز درآمد، هزینه و نقدینگی |
بودجه معمولاً یک هدف یا مرجع مصوب است؛ پیشبینی مالی، بهترین برآورد فعلی از آینده است. اگر فروش سهماهه اول کمتر از انتظار باشد، لزوماً نباید بودجه را پاک و با عدد جدید جایگزین کرد. بهتر است بودجه مصوب برای سنجش عملکرد حفظ و در کنار آن پیشبینی اصلاحشده ثبت شود. در سازمانهای دولتی و عمومی، «اعتبار» نیز معنای مهمی دارد و به اجازه یا سقف مصرف منابع در چارچوب مصوب مربوط میشود. برای توضیح دقیقتر این رابطه میتوانید مقاله بودجه و اعتبارات چیست؟ را مطالعه کنید.
چه کسی مالک بودجه است؟ نقشه مسئولیتها
مدیریت بودجه وظیفه انحصاری واحد مالی نیست. واحد مالی صاحب روش، کنترلها و گزارشهاست؛ اما مدیر هر واحد باید پاسخگوی فرضیات، اولویتها و نتیجه مصرف منابع خود باشد.
| نقش | مسئولیت کلیدی |
|---|---|
| مدیریت ارشد یا هیئتمدیره | تعیین اولویتها، پذیرش سطح ریسک و تصویب بودجه |
| واحد برنامهریزی و بودجه | تدوین دستورالعمل، تجمیع پیشنهادها، کنترل و تحلیل انحراف |
| مدیران واحدها | ارائه نیاز مستدل، مدیریت سقف ابلاغی و توضیح انحرافها |
| حسابداری | ثبت دقیق عملکرد واقعی و تطبیق آن با سرفصلها |
| تدارکات و قراردادها | ثبت بهموقع درخواست، سفارش و تعهدات آتی |
| حسابرسی داخلی | ارزیابی رعایت کنترلها و قابلیت اتکای گزارشها |
یک اقدام ساده اما مؤثر، تعیین «مالک بودجه» برای هر مرکز هزینه، پروژه یا برنامه است. هر ردیف مهم باید مسئول مشخص، دوره گزارشدهی و قاعده روشن برای جابهجایی اعتبار داشته باشد.
از هدف تا عدد: بودجه سازمانی چگونه تنظیم میشود؟
۱. کار را با فرضیات مشترک آغاز کنید
پیش از ارسال فرم بودجه به واحدها، درباره متغیرهایی مانند نرخ رشد، تورم مورد انتظار، تغییر حقوق، نرخ ارز، ظرفیت تولید و برنامه استخدام توافق کنید. وقتی هر واحد با فرض متفاوتی عدد میسازد، تجمیع بودجه ظاهری دقیق اما درواقع ناسازگار خواهد داشت. برای متغیرهای پرریسک، سه سناریوی حداقلی، محتمل و توسعهای بسازید. هدف پیشگویی دقیق آینده نیست؛ هدف آن است که سازمان از قبل بداند با تغییر هر محرک چه تصمیمی خواهد گرفت.
۲. بودجه را به محرکهای عملیاتی وصل کنید
بهجای افزایش درصدی همه ردیفهای سال قبل، علت ایجاد هزینه یا درآمد را مشخص کنید. برای مثال، هزینه پشتیبانی میتواند تابع تعداد کاربران، هزینه آموزش تابع تعداد کارکنان و درآمد تابع تعداد فروش و متوسط مبلغ هر قرارداد باشد.
این رویکرد توضیحپذیری بودجه را بیشتر میکند. اگر هزینه افزایش یافت، مدیر میتواند تشخیص دهد که علت، رشد حجم فعالیت بوده یا افزایش بهای هر واحد.
۳. پیشنهاد واحدها را با اولویتهای سازمان بسنجید
هر درخواست بودجه باید حداقل شامل هدف، مبلغ، زمان مصرف، خروجی قابلاندازهگیری و پیامد عدم تأمین باشد. سپس درخواستها بر اساس الزام قانونی، اثر راهبردی، فوریت، بازده مورد انتظار و ریسک رتبهبندی شوند. مذاکره بودجه نباید صرفاً به کمکردن درصدی همه درخواستها منجر شود. کاهش یکسان ممکن است فعالیت حیاتی و کماثر را به یک اندازه محدود کند. تصمیم بهتر، حذف یا تعویق موارد کماولویت و حفظ منابع فعالیتهای ضروری است.
۴. نسخه مصوب و قواعد تغییر را ثبت کنید
پس از تصویب، نسخه مبنا باید قفل و تاریخچه تغییرات حفظ شود. همچنین مشخص کنید چه کسی تا چه سقفی میتواند اعتبار را میان ردیفها منتقل کند و چه تغییری نیازمند تأیید مدیریت ارشد است. نبود این قواعد، مقایسه عملکرد با برنامه را بیمعنا میکند.
کدام روش بودجهریزی برای سازمان مناسبتر است؟
یک روش واحد برای همه سازمانها مناسب نیست. انتخاب باید به ثبات محیط، کیفیت دادهها، بلوغ مدیریتی و هدف اصلی بودجه وابسته باشد.
| روش | مناسب برای | مزیت اصلی | محدودیت مهم |
|---|---|---|---|
| افزایشی | فعالیتهای باثبات و هزینههای تکرارشونده | سرعت و سادگی | انتقال ناکارآمدی سال قبل |
| صفرمبنا | دورههای کاهش هزینه یا بازنگری جدی | الزام به توجیه دوباره هزینهها | زمان و مشارکت مدیریتی زیاد |
| عملیاتی یا عملکردمحور | سازمانهای برنامهمحور و خدمات عمومی | ارتباط منابع با خروجی و نتیجه | نیاز به شاخص و داده قابلاعتماد |
| فعالیتمحور | محیطهای دارای فرآیند و محرک هزینه مشخص | شناخت بهتر علت هزینه | طراحی و نگهداری پیچیدهتر |
| منعطف | فعالیتهایی با حجم متغیر | مقایسه منصفانهتر عملکرد | نیاز به تفکیک هزینه ثابت و متغیر |
| پیشبینی غلتان | محیطهای پرتغییر | بهروزرسانی مستمر دید آینده | نیازمند داده بهموقع و نظم تحلیلی |
در عمل، ترکیب روشها معمولاً نتیجه بهتری دارد. مثلاً سازمان میتواند برای حقوق و اجاره از روش افزایشی، برای پروژههای تحول از صفرمبنا و برای واحدهای خدماتی از بودجهریزی عملیاتی استفاده کند. مقاله بودجهریزی عملیاتی چه اهمیتی دارد؟ این روش را با جزئیات بیشتری توضیح میدهد.
کنترل بودجه در عمل؛ چهار عددی که باید کنار هم دیده شوند
گزارش بودجهای که فقط «بودجه» و «هزینه واقعی» را مقایسه کند، تصویر کاملی نمیدهد. مدیر حداقل به چهار عدد نیاز دارد:
- بودجه مصوب یا اصلاحشده: سقف مرجع برای دوره؛
- تخصیص: بخشی از بودجه که اجازه مصرف آن در مقطع فعلی صادر شده است؛
- تعهد: مبلغ درخواست خرید، سفارش یا قراردادی که ایجاد شده اما ممکن است هنوز پرداخت یا ثبت هزینه نشده باشد؛
- عملکرد واقعی: هزینه یا درآمد تحققیافته و ثبتشده.
در یک مدل ساده، مانده قابلمصرف از کسر عملکرد و تعهدات باز از اعتبار قابلاستفاده به دست میآید. بااینحال، تعریف دقیق این اقلام باید با رویه حسابداری، مقررات و سیاست مالی همان سازمان هماهنگ شود تا یک مبلغ دوبار کسر نشود.
یک مثال عددی کوتاه
واحد فناوری اطلاعات ۱۲ میلیارد تومان بودجه سالانه دارد. تا پایان فصل دوم، ۵ میلیارد تومان هزینه ثبت شده و ۳ میلیارد تومان قرارداد باز دارد.
| شاخص | مبلغ |
|---|---|
| بودجه سالانه | ۱۲ میلیارد تومان |
| عملکرد ثبتشده | ۵ میلیارد تومان |
| تعهدات باز | ۳ میلیارد تومان |
| مانده ظاهری بدون احتساب تعهد | ۷ میلیارد تومان |
| مانده قابلبرنامهریزی پس از تعهد | ۴ میلیارد تومان |
اگر فقط حسابداری بررسی شود، مدیر تصور میکند ۷ میلیارد تومان ظرفیت هزینه دارد. مشاهده تعهدات نشان میدهد ظرفیت واقعی برای تصمیمهای تازه ۴ میلیارد تومان است. به همین دلیل، اتصال بودجه به قراردادها، خرید و حسابداری اهمیت زیادی دارد. در مقاله معمای سهگانه بودجه، حسابداری و قراردادها این وابستگی بهصورت تخصصی بررسی شده است.
انحراف بودجه چه چیزی به مدیر میگوید؟
انحراف، تفاوت میان رقم مرجع و عملکرد واقعی است؛ اما دیدن اختلاف عددی کافی نیست. ابتدا باید معلوم شود اختلاف مربوط به قیمت، حجم فعالیت، زمانبندی یا تغییر دامنه کار است. سپس اثر آن بر نتیجه نهایی و اقدام اصلاحی تعیین شود.
برای هزینهها میتوان انحراف را بهصورت «عملکرد واقعی منهای بودجه متناسب با دوره» محاسبه کرد. عدد مثبت معمولاً نشاندهنده هزینه بیشتر از برنامه است. برای درآمدها، تفسیر علامت برعکس میشود. بنابراین، داشبورد باید علاوه بر عدد، نوع شاخص و معنای مطلوب یا نامطلوب بودن انحراف را نشان دهد.
پرسشهای درست هنگام مشاهده انحراف عبارتاند از:
- آیا انحراف موقتی و ناشی از جابهجایی زمان پرداخت است؟
- آیا حجم فعالیت با برنامه تفاوت دارد؟
- آیا قیمت یا نرخ مصرف تغییر کرده است؟
- آیا هزینه به خروجی یا نتیجه مورد انتظار منجر شده است؟
- آیا باید پیشبینی پایان سال اصلاح، فعالیت متوقف یا اعتبار جابهجا شود؟
سازمان نباید هر انحرافی را با کاهش فوری هزینه پاسخ دهد. گاهی افزایش هزینه نتیجه رشد مطلوب فروش یا افزایش حجم خدمت است. معیار تصمیم، علت انحراف و اثر آن بر هدف سازمان است.
داشبورد مدیریت بودجه باید چه شاخصهایی داشته باشد؟
داشبورد مفید قرار نیست همه ردیفهای حسابداری را روی یک صفحه نمایش دهد. چند شاخص باید مدیر را سریع به مسئله برسانند:
- درصد مصرف بودجه نسبت به زمان سپریشده؛
- نسبت تعهدات باز به اعتبار قابلاستفاده؛
- انحراف مبلغی و درصدی هزینه و درآمد؛
- پیشبینی هزینه یا درآمد تا پایان دوره؛
- درصد تحقق درآمد و منابع؛
- سهم هزینههای الزامی و اختیاری؛
- بودجه و عملکرد به تفکیک واحد، پروژه، برنامه و مرکز هزینه؛
- تعداد و مبلغ درخواستهای متوقفشده به علت کمبود اعتبار؛
- مدت چرخه تهیه، بررسی و تصویب بودجه.
بهتر است برای انحرافهای مهم آستانه تعیین شود؛ مثلاً هر اختلاف بیش از ۱۰ درصد یا مبلغی مشخص نیازمند توضیح مالک بودجه باشد. آستانه باید با اهمیت هر ردیف تنظیم شود، نه اینکه برای همه اقلام یکسان باشد.
وقتی منابع کمتر از برنامه است، بودجه چگونه اصلاح شود؟
در محیط اقتصادی متغیر، حفظ بودجه اولیه بدون بازنگری میتواند تصمیمهای اشتباه ایجاد کند. بااینحال، اصلاح بودجه نباید به تغییر مداوم هدف و پنهانکردن ضعف عملکرد تبدیل شود.
فرآیند پیشنهادی این است:
- کسری منابع یا افزایش هزینه را با داده جدید برآورد کنید؛
- تعهدات قانونی، قراردادی و هزینههای حیاتی را جدا کنید؛
- فعالیتها را بر اساس اثر راهبردی و پیامد توقف رتبهبندی کنید؛
- سناریوهای کاهش، تعویق یا تغییر دامنه را بسنجید؛
- اثر تصمیم بر نقدینگی، خدمت و اهداف عملکردی را ثبت کنید؛
- تغییر را در سطح مجاز تصویب و نسخه جدید را با تاریخچه نگهداری کنید؛
- پیشبینی پایان سال را مستقل از بودجه مصوب بهروز کنید.
برای بررسی دقیقتر تصمیمگیری در چنین وضعیتی، مقاله مدیریت بودجه و اعتبارات در شرایط محدودیت منابع مکمل مناسبی است.
چه زمانی اکسل دیگر برای مدیریت بودجه کافی نیست؟
اکسل برای شروع، مدلسازی و سازمانهای کوچک مفید است. مسئله زمانی آغاز میشود که فایل به مرجع اصلی یک فرآیند چندواحدی تبدیل شود. نشانههای عبور از این مرحله عبارتاند از:
- نسخههای متعدد و نامشخصبودن فایل نهایی؛
- ورود دوباره اطلاعات حسابداری، قرارداد و خرید؛
- نبود گردش بررسی و تأیید قابلردیابی؛
- دشواری کنترل دسترسی در سطح ردیف یا واحد؛
- دیدهنشدن تعهدات و مانده واقعی اعتبار؛
- زمان زیاد برای تجمیع و تهیه گزارش مدیریتی؛
- نبود تاریخچه اصلاحات و دلیل تغییر ارقام؛
- نیاز به گزارش همزمان بر اساس پروژه، برنامه و مرکز هزینه.
نرمافزار مناسب باید ساختار بودجه سازمان را پشتیبانی کند، گردش پیشنهاد و تصویب داشته باشد، کنترل اعتبار را پیش از ایجاد هزینه انجام دهد، نسخهها و اصلاحیهها را نگه دارد و با حسابداری، قراردادها و تدارکات یکپارچه شود. گزارش لحظهای مانده اعتبار و امکان تحلیل در سطوح مختلف نیز از معیارهای مهم انتخاب است.
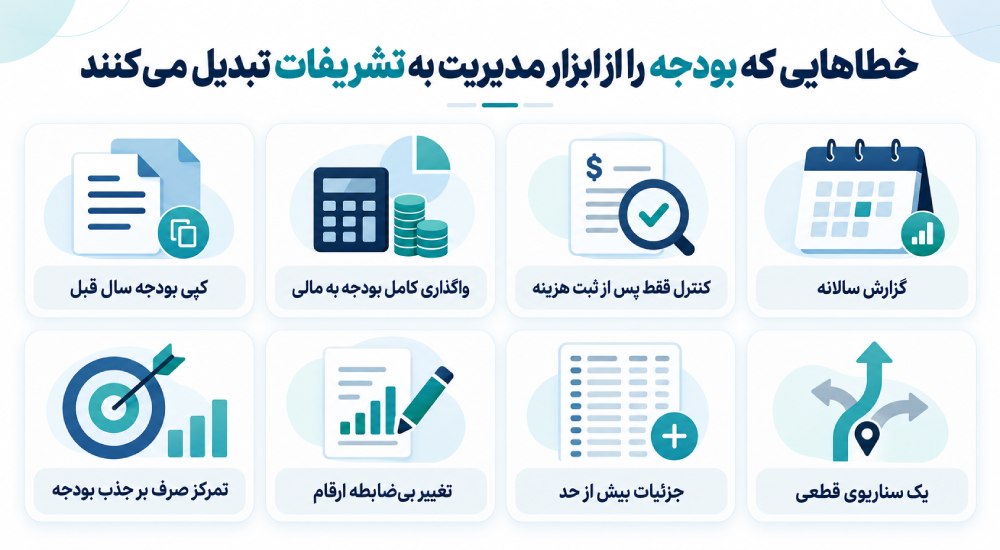
خطاهایی که بودجه را از ابزار مدیریت به تشریفات تبدیل میکنند
- کپی بودجه سال قبل: بدون بازبینی محرکها و فعالیتهای کمارزش؛
- واگذاری کامل بودجه به مالی: بدون مشارکت و پاسخگویی مدیران واحدها؛
- کنترل فقط پس از ثبت هزینه: بدون مشاهده درخواستها و تعهدات باز؛
- گزارش سالانه: بهجای پایش ماهانه یا فصلی و اقدام بهموقع؛
- تمرکز صرف بر جذب بودجه: بدون سنجش خروجی و اثربخشی مصرف منابع؛
- تغییر بیضابطه ارقام: بدون نگهداری نسخه مبنا و مسیر تأیید؛
- جزئیات بیش از حد: ایجاد هزاران ردیف که تصمیم مدیریتی را دشوار میکند؛
- یک سناریوی قطعی: نادیدهگرفتن نوسان درآمد، قیمت و حجم فعالیت.
چک لیست شروع مدیریت بودجه سازمانی
برای آغاز یا اصلاح نظام بودجه، این اقدامات را بهترتیب انجام دهید:
- اهداف سال و فرضیات مشترک را مکتوب کنید؛
- واحد بودجه، مراکز مسئولیت و مالکان بودجه را مشخص کنید؛
- سرفصلها را به برنامه، پروژه و مرکز هزینه مرتبط کنید؛
- فرآیند پیشنهاد، مذاکره، تصویب و ابلاغ را طراحی کنید؛
- قواعد تخصیص، انتقال و اصلاح اعتبار را بنویسید؛
- تعهدات را پیش از پرداخت و ثبت حسابداری کنترل کنید؛
- تقویم گزارش ماهانه و آستانه انحراف بسازید؛
- پیشبینی غلتان و سناریوهای جایگزین را کنار بودجه مصوب نگه دارید؛
- اتصال اطلاعات بودجه، حسابداری، خرید و قرارداد را ارزیابی کنید؛
- پس از پایان دوره، کیفیت فرضیات و نتیجه مصرف منابع را بازبینی کنید.
جمعبندی
مدیریت بودجه سازمانی زمانی ارزش ایجاد میکند که هدف، منابع، مسئولیت و عملکرد را در یک چرخه به هم متصل کند. بودجه باید پیش از ایجاد تعهد هشدار بدهد، هنگام اجرا دلیل انحراف را نشان دهد و برای ادامه مسیر سناریوی قابلاقدام ارائه کند. سازمانی که فقط در پایان سال ارقام واقعی را با برنامه مقایسه میکند، گزارش تاریخی دارد؛ اما سازمانی که بودجه، تعهد، عملکرد و پیشبینی را همزمان میبیند، ابزار مدیریت در اختیار دارد. اگر تعدد واحدها، پروژهها و گردشهای تأیید باعث شده فایلهای بودجه دیگر پاسخگو نباشند، بررسی قابلیتهای راهکار بودجه و اعتبارات دیدگاه میتواند نقطه شروع مناسبی برای ارزیابی فرآیند فعلی و نیازهای سازمان باشد.